
En abril, el índice OSIRIZ/InfoArroz (IPO) subió 5,2 puntos a 182,5 puntos (base 100 = enero de 2000), contra 177,3 puntos en marzo. A mediados de mayo, el índice IPO se mantenía firme,marcando 190 puntos

En abril, los precios mundiales del arroz subieron en una media del 3%, gracias sobre todo al aumento de las exportaciones hacia los países del sudeste asiático y del África subsahariana. Sin embargo, la volatilidad sigue elevada y, por el momento, no parece perfilarse ninguna tendencia estable. Los precios continúan afectados por los conflictos geopolíticos. Aumentos en los precios de la energía y costos logísticos, que se han incrementado de un 20 %, ejercen presión sobre la oferta y la demanda, lo que lleva a un comercio más prudente. Tailandia aparece particularmente afectada por el conflicto en Oriente Medio, tras el cese de las exportaciones a Irak, compensada en parte gracias a un aumento de los volúmenes exportados a Malasia y Filipinas. Dadas las incertidumbres sobre el abastecimiento mundial, varios países asiáticos han comenzado a aumentar sus reservas.
Se estima que Indonesia ha incrementado sus reservas nacionales a un nivel récord de 4,8 Mt. Asimismo, las existencias mundiales han aumentado y podrían alcanzar un nuevo récord a cerca de 220 Mt, ya sea un incremento del 4,5% con respecto a la campaña anterior. En cambio, la producción mundial podría acusar una mitigación, o incluso una caída, debido al aumento de los precios de los fertilizantes y al riesgo de una reducción de las superficies sembradas y de los rendimientos. Algunos analistas ya anticipan una caída de los rendimientos de entre el 10% y el 15%. No obstante, la oferta mundial sigue siendo abundante, lo que debería limitar tendencias alcistas en los precios mundiales del arroz durante los próximos meses.
Producción mundial
Según las últimas estimaciones de la FAO, la producción mundial de arroz en 2025 habría aumentado un 2%, alcanzando un nivel récord de 848,5 Mt (563,4 Mt base arroz blanco), contra 831,7 Mten 2024. Este nivel histórico refleja las buenas cosechas registradas en Asia por tercer año consecutivo. En la India, la producción aumentó un 1,7%, a pesar de condiciones climáticas contrastantes, al igual que en Bangladesh e Indonesia, gracias a la expansión de las superficies cultivadas. La producción china también se recuperó, pero solo en un 0,6 %. Estos cuatro países son los principales motores del crecimiento de la producción mundial.
En cambio, en África subsahariana, la producción se habría contractado en 2025, así como en Estados Unidos, donde la producción disminuyó debido a las inundaciones en las regiones productoras del sur. En cambio, en el Mercosur, y en particular en Brasil, la producción marcó un repunte del 20 % en relación a 2024.
En 2026, la producción mundial podría bajar debido al incremento de los costos de producción y a las previsiones de un régimen pluviométrico menos favorable en las regiones productoras del sur y sudeste de Asia.


“El comercio mundial de arroz en 2025 aumentó un 1,5%, a 61 Mt, contra 60,1 Mt en 2024”

Comercio y existencias mundiales
El comercio mundial de arroz en 2025 aumentó un 1,5%, a 61 Mt, contra 60,1 Mt en 2024. Este moderado incremento se debe a la contracción de la demanda del sudeste asiático, especialmente de Indonesia, prácticamente ausente del mercado de importación en 2025, a la diferencia en 2024. En Filipinas, las importaciones bajaron de 15%, tras el período de suspensión de las importaciones durante el último trimestre de 2025.
En cambio, las importaciones chinas dieron un salto de 35%, aprovechando la caída de los precios mundiales. No obstante, el comercio mundial en 2025 se vio sobre todo impulsado por la demanda africana, principal polo de importación mundial, donde las compras externas de arroz aumentaron un 15% en relación a 2024. En 2026, las últimas proyecciones indican una disminución del comercio mundial del 1,6%, a 60 Mt. A pesar de un descenso, los intercambios siguen siendo elevados, reflejando las perspectivas de crecimiento de la demanda del África subsahariana, así como la recuperación de las importaciones de América Central y el Caribe.
Las existencias mundiales de arroz, al cierre del 2025 tuvieron un repunte notable del 5,4%, alcanzando 210,5 Mt, contra 199,7 Mt en 2024. Las reservas chinas aumentaron un 1% a 102 Mt. China sigue acumulando casi la mitad de las reservas mundiales, equivalente al 70 % de su consumo interno. Esto refleja una sólida estrategia de seguridad alimentaria.
En la India, las reservas volvieron a crecer un 12% en relación a la campaña anterior gracias a una nueva mejora de la producción. Las existencias de los principales países exportadores habrían alcanzado 70 Mt en 2025, representando un tercio de las existencias mundiales.
En 2026, las últimas proyecciones indican un nuevo aumento de las existencias mundiales del 4,5%, alcanzando así un nuevo récord a 219,8 Mt, equivalente al 40% del consumo mundial de arroz, ya sea 4,8 meses de consumo mundial.
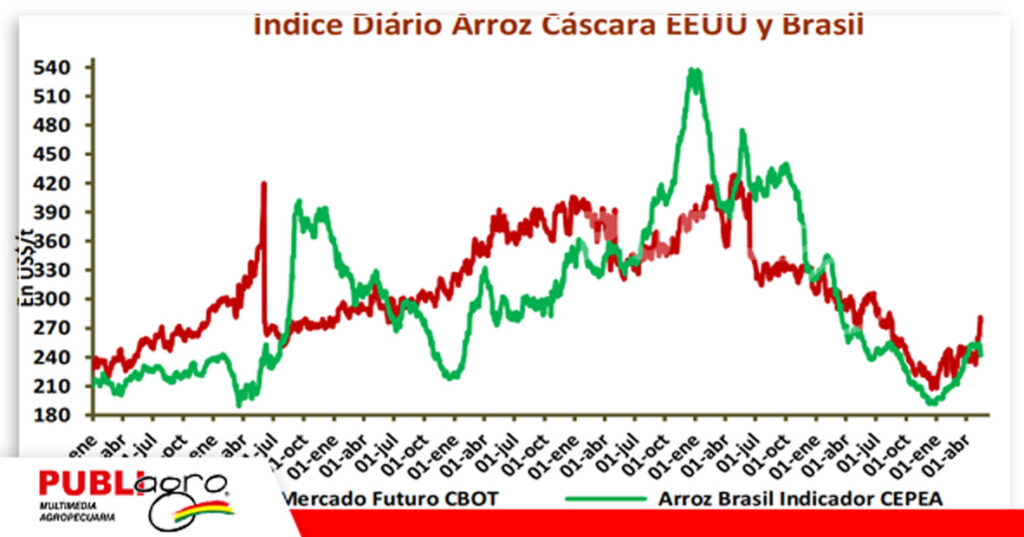
En el Mercosur, los precios de exportación volvieron a subir, entre 8% y 12% según el origen. Los arroces brasileños han registrado las subidas más significativas a raíz de ventas externas que avanzan a buen ritmo.
El precio indicativo del arroz cáscara brasileño se fortaleció nuevamente, y de manera notable, en un 11%, a 249 $/t, contra 224 $ en marzo. A mediados de mayo, el precio del arroz con cáscara seguía firmes a 251 $.
Redacción: Publiagro
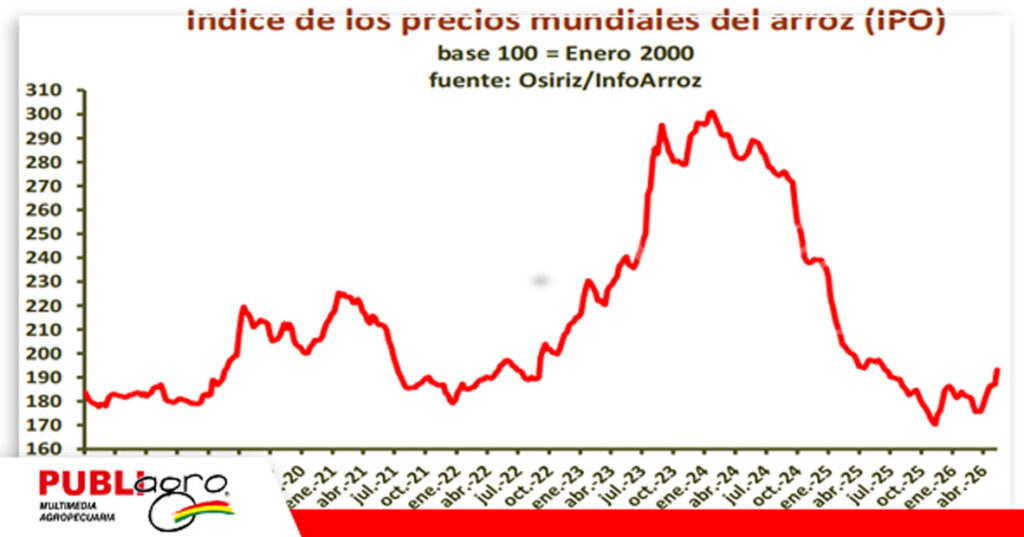

 subió 5,2 puntos a 182,5 puntos (base 100 = enero de 2000), contra 177,3 puntos en marzo. A mediados de mayo, el índice IPO se mantenía firme,marcando 190 puntos)