

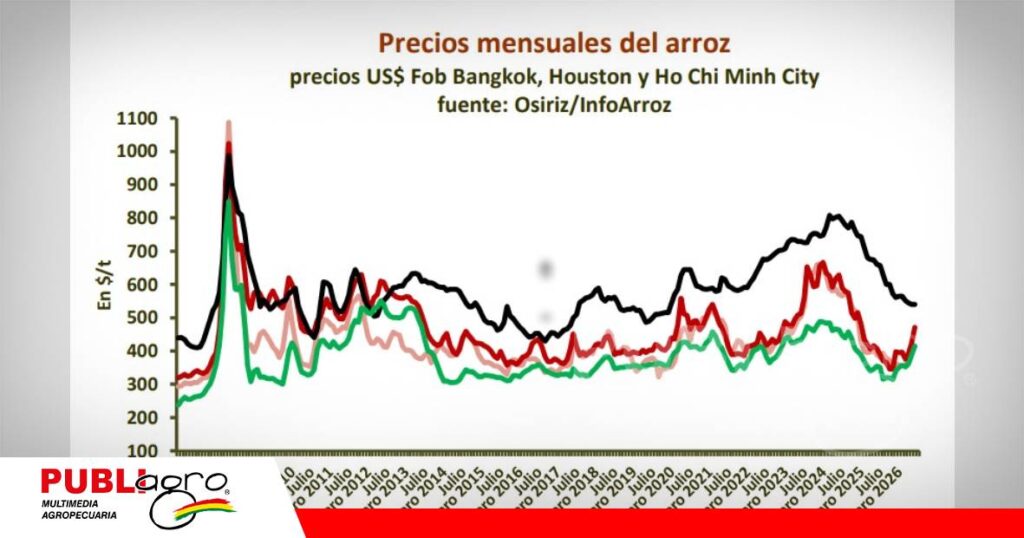
En mayo, los precios mundiales del arroz volvieron a subir en una media de 4 %. Los precios tailandeses se dispararon impulsados por la demanda de Filipinas y la fortaleza de la moneda local

En Vietnam, los precios también subieron debido a una oferta más limitada. En cambio, los precios en India y Pakistán se mantuvieron relativamente estables, con una ligera tendencia bajista debido a la mitigación de la demanda externa y a una oferta que aún sigue abundante.
Por otra parte, los precios de la energía y costos logísticos, que subieron un 20 %, siguen ejerciendo presión sobre la oferta y la demanda mundial. La demanda de importación del sudeste asiático y África sigue activa y hay incertidumbres a cerca el abastecimiento mundial debido a los conflictos geopolíticos y al regreso en 2026 del fenómeno climático El Niño.
Las últimas proyecciones de la producción mundial para 2026/2027 indican una caída del 1,6% en relación a la campaña anterior. Es la mayor caída en casi 25 años. La tendencia alcista de los precios mundiales podría afirmarse, aunque debería ser moderada debido a la oferta mundial que siendo satisfactoria por el momento. Sin embargo, con la anunciada contracción de la producción mundial y un consumo que aumenta, las existencias mundiales en 2027 podrían registrar un descenso del 3 %, el mayor desde 2008. En mayo, el índice OSIRIZ/InfoArroz (IPO) subió 7,7 puntos a 190,2 puntos (base 100 = enero de 2000), contra 182,5 puntos en abril. A principios de junio, el índice IPO se mantenía firme, superando los 200 puntos por primera vez desde marzo de 2025.
Producción mundial
Según las últimas estimaciones de la FAO, la producción mundial de arroz en 2025 habría aumentado un 1,7% alcanzando un nivel récord de 846 Mt (561,6 Mt base arroz blanco), contra 831,4 Mt en 2024. Este nivel histórico refleja las buenas cosechas asiáticas por tercer año consecutivo.
En la India, la producción aumentó un 1,7%, a pesar de las condiciones climáticas contrastantes, al igual que en Bangladesh e Indonesia, gracias a la expansión de las superficies cultivadas. La producción china también se recuperó, pero solo en un 0,6 %. Estos cuatro países fueron los principales motores del crecimiento de la producción mundial.
En cambio, en África subsahariana, la producción habría contractado en 2025, así como en los Estados Unidos, donde la producción disminuyó debido a las inundaciones en las regiones productoras del sur. En el Mercosur, la producción tuvo un repunte del 20 %, especialmente en Brasil. Las primeras proyecciones para la campaña 2026/2027 indican una disminución de la producción mundial del 1,6 %.
Esta caída se debería a la sequía anunciada en las regiones productoras de Asia con el regreso de El Niño, pero también con el aumento de los costos de producción y una probable reducción de las superficies arroceras.


«Con la anunciada contracción de la producción mundial y un consumo que aumenta, las existencias mundiales en 2027 podrían registrar un descenso del 3 %, el mayor desde 2008»

Comercio y existencias mundiales
El comercio mundial de arroz en 2025 aumentó un 1,5%, 61 Mt, contra 60,1 Mt en 2024. Este moderado incremento se debe a la contracción de la demanda en el sudeste asiático, especialmente en Indonesia, prácticamente ausente del mercado de importación en 2025, a la diferencia de 2024.
En Filipinas, las importaciones disminuyeron de 15%, tras el período de suspensión de las importaciones durante el último trimestre de 2025. En cambio, las importaciones chinas dieron un salto de 35%, estimuladas por los bajos precios mundiales. No obstante, el comercio mundial en 2025 se vio impulsado principalmente por la demanda africana, principal polo de importación mundial, donde las compras externas de arroz aumentaron un 15% con respecto a 2024.
En 2026, las últimas proyecciones indican una disminución del comercio mundial del 2,1%, 59,8 Mt. A pesar de un descenso, los intercambios siguen siendo bastante elevados, impulsados por la demanda del África subsahariana y por la recuperación de las importaciones de América Central y el Caribe. Las existencias mundiales de arroz, al cierre del 2025 marcaron un repunte del 5,3%, alcanzando 210,5 Mt, contra 199,8 Mt en 2024.
Las reservas chinas aumentaron un 1% a 102 Mt. China sigue acumulando casi la mitad de las reservas mundiales, equivalente al 70 % de su consumo interno. En la India, las reservas volvieron a crecer un 12% en relación a la campaña anterior gracias a una nueva mejora de la producción. Las existencias de los principales países exportadores subieron a 70 Mt en 2025, lo que representaría un tercio de las existencias mundiales.
Para 2026, las últimas estimaciones indican un nuevo aumento de las existencias mundiales del 4,5%, pudiendo alcanzar un nuevo récord a 219,7 Mt, el equivalente al 40 % del consumo mundial de arroz, ya sea 4,8 meses de consumo mundial. En contraste, las primeras proyecciones para 2027 apuntan a una disminución del 2,7%. Éstas tienen en cuenta la caída anunciada de la producción mundial en 2026/2027.
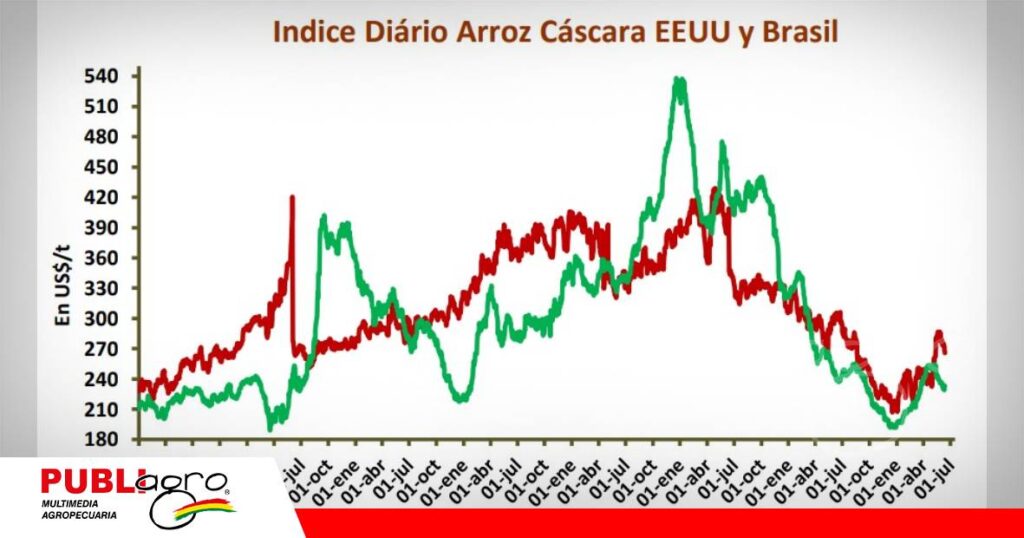
En el Mercosur, los precios de exportación se mantuvieron bastante estables. Esta relativa estabilidad se mantiene a pesar de que las cosechas ya fueron concluidas. En el caso de Brasil, ha habido estabilidad a pesar de una nueva apreciación del real frente al dólar. El precio indicativo del arroz cáscara brasileño bajó un 1,5% a 245 $/t, contra 249 $ en abril. A principios de junio, el precio del arroz cáscara volvió a bajar un 5%, a 233 $.
Fuente: Infoarroz